Рефинансирование кредита: насколько это выгодно - процедура банкротства с ипотекой в 2026 году | ООО ФедБанкрот

Рефинансирование кредита: насколько это выгодно

Рефинансирование кредита — это возможность улучшить условия займа, снизив процентную ставку или объединив несколько кредитов в один. Разберем, насколько это выгодно и какие нюансы стоит учитывать.

Что такое рефинансирование кредита?

Рефинансирование — это процедура, при которой новый банк погашает ваш текущий кредит, а вы выплачиваете долг на новых условиях:

  • Снижение процентной ставки: Основная цель рефинансирования для большинства заемщиков.
  • Увеличение срока кредита: Позволяет уменьшить ежемесячный платеж.
  • Объединение нескольких кредитов: Упрощает управление долгами за счет одного платежа.

Рефинансирование доступно только для действующих кредитов без просрочек.

Как работает наш автоматический сервис по погашению задолженностей

  • Подключена система оплаты для Клиентов
  • Отображаются все этапы работ и платежи.
  • Продемонстрирован весь перечень работ, необходимый для погашения задолженностей
  • Демонстрация в реальном виде всех текущих и запланированных работ с расшифровкой всех статусов
  • Отображен список сданных документов и тех, которые еще предстоит собрать
  • Максимальная прозрачность по всем этапам работы
  • Автоматические оповещения в WhatsApp по окончанию каждого из этапов связанного с банкротством

Преимущества рефинансирования

Основные плюсы рефинансирования:

  • Экономия на процентах: Если новая ставка ниже, вы платите меньше за пользование кредитом.
  • Уменьшение ежемесячного платежа: За счет увеличения срока кредита или снижения ставки.
  • Оптимизация долговой нагрузки: Объединение нескольких кредитов в один упрощает финансы.
  • Дополнительные бонусы: Некоторые банки предлагают кэшбэк или другие привилегии при рефинансировании.

Это лишь небольшая часть из более чем 500 наших счастливых клиентов

С начала работы и до последней секунды мы всегда на связи с Вами и готовы ответить на любые вопросы

    Недостатки рефинансирования

    Однако рефинансирование имеет и минусы:

    • Увеличение общей переплаты: При продлении срока кредита общая сумма выплат может вырасти.
    • Комиссии и затраты: Возможно взимание комиссий за оформление или оценку имущества.
    • Ограничения по условиям: Рефинансирование доступно не всем, особенно если есть просрочки.
    • Потеря льгот: Например, программы господдержки могут быть недоступны при рефинансировании.

    Как рассчитать выгоду от рефинансирования?

    Чтобы определить, насколько рефинансирование выгодно, выполните следующие шаги:

    1. Узнайте текущую ставку: Сравните ее с предложениями других банков.
    2. Рассчитайте ежемесячный платеж: Используйте кредитный калькулятор для сравнения условий.
    3. Учтите дополнительные расходы: Комиссии за оформление, страховку и другие услуги.
    4. Оцените общую переплату: Сравните сумму выплат по старому и новому кредиту.

    Если новая ставка ниже на 2–3% и нет скрытых комиссий, рефинансирование может быть выгодным.

    На что обратить внимание при рефинансировании?

    При выборе банка и программы рефинансирования учитывайте:

    Рефинансирование кредита: насколько это выгодно
    • Процентную ставку: Чем ниже, тем лучше.
    • Срок кредита: Продление срока может увеличить общую переплату.
    • Комиссии: Убедитесь, что нет скрытых платежей.
    • Требования банка: Проверьте, соответствуете ли вы условиям (например, кредитная история).
    • Страховка: Некоторые банки требуют оформление страховки для снижения ставки.

    Когда рефинансирование не выгодно?

    Рефинансирование может быть нецелесообразным в следующих случаях:

    • Маленькая разница в ставках: Если новая ставка ниже всего на 0,5–1%, экономия будет минимальной.
    • Близкий срок окончания кредита: Если до конца кредита осталось менее года, рефинансирование может не оправдать затрат.
    • Высокие комиссии: Если банк взимает большие сборы за оформление, выгода теряется.
    • Наличие просрочек: Большинство банков отказывают в рефинансировании при плохой кредитной истории.

    Как оформить рефинансирование?

    Процесс рефинансирования включает следующие шаги:

    1. Выбор банка: Изучите предложения на рынке и выберите подходящий вариант.
    2. Подача заявки: Заполните анкету онлайн или в отделении банка.
    3. Предоставление документов: Подготовьте справку о доходах, паспорт и информацию о текущем кредите.
    4. Ожидание решения: Банк проверяет данные и принимает решение (обычно 1–3 дня).
    5. Погашение старого кредита: Новый банк переводит средства для полного закрытия старого займа.
    6. Подписание договора: После одобрения подписывается новый кредитный договор.

    Ответьте на 5 вопросов и узнайте ваши шансы избавиться от задолженностей со 100% гарантией

    Рассчитаем точную стоимость конкретно для вашего случая и получите список документов для БФЛ

    Расчет стоимости БФЛ 1/5

      Общая сумма вашего долга

      Имеется ли просроченная задолженность


      Укажите наличие имущества


      Имеется ли у вас действующая ипотека или автокредит?


      Какой бы подарок вы хотели получить от нас?


      Остался последний шаг!
      Напишите ваш телефон для получения стоимости списания долгов

      Провоторов Андрей Михайлович

      Провоторов Андрей Михайлович

      Ведущий юрист

      Нужна консультация о банкротстве?
      Отвечу на все вопросы

      8 (800) 700-77-47

      После прохождения теста, Вы получите:

      Подарок

      Расчет банкротства физических лиц +1 из 3 подарков

      Отзывы клиентов

      500+

      Более 300 довольных клиентов нашей безупречной работой

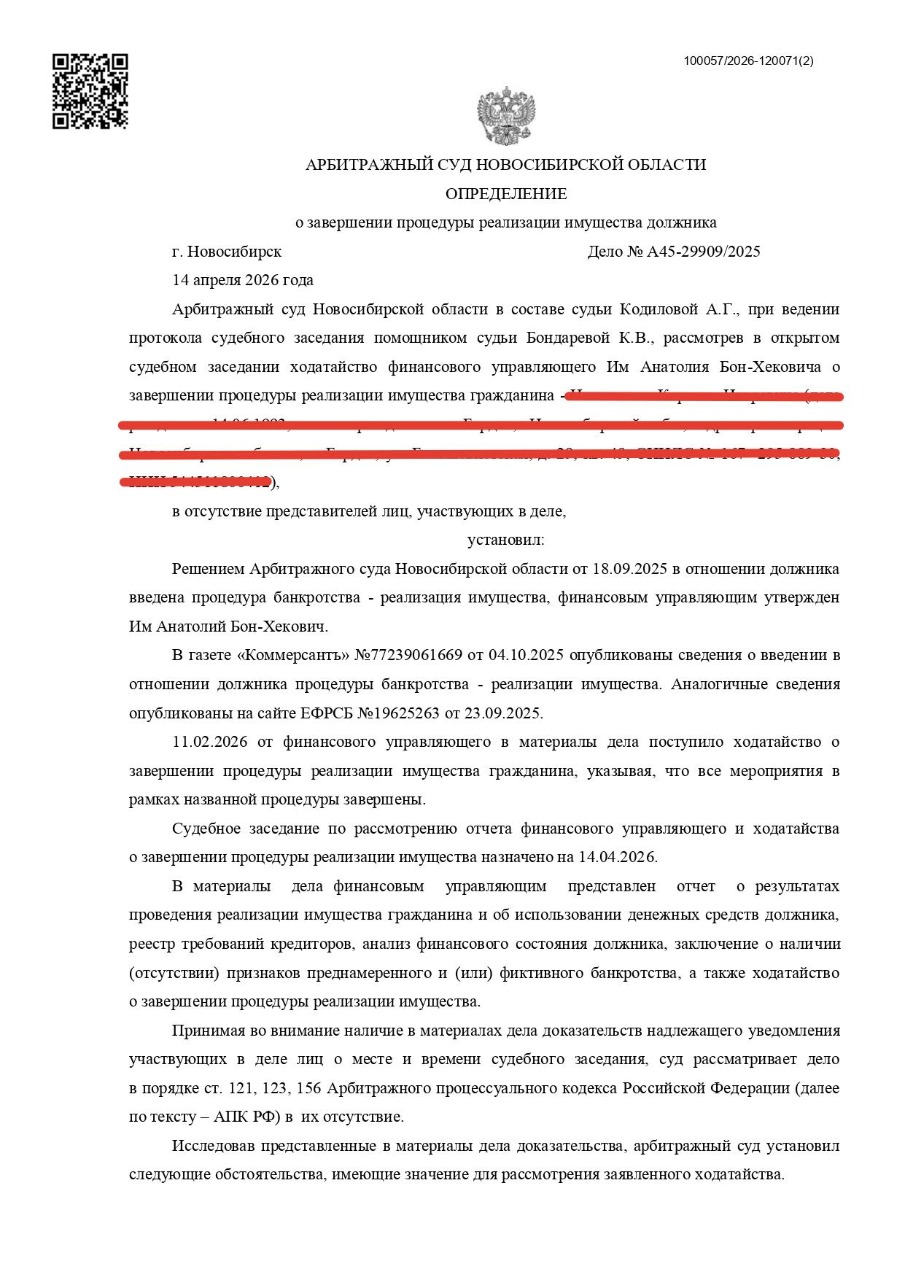
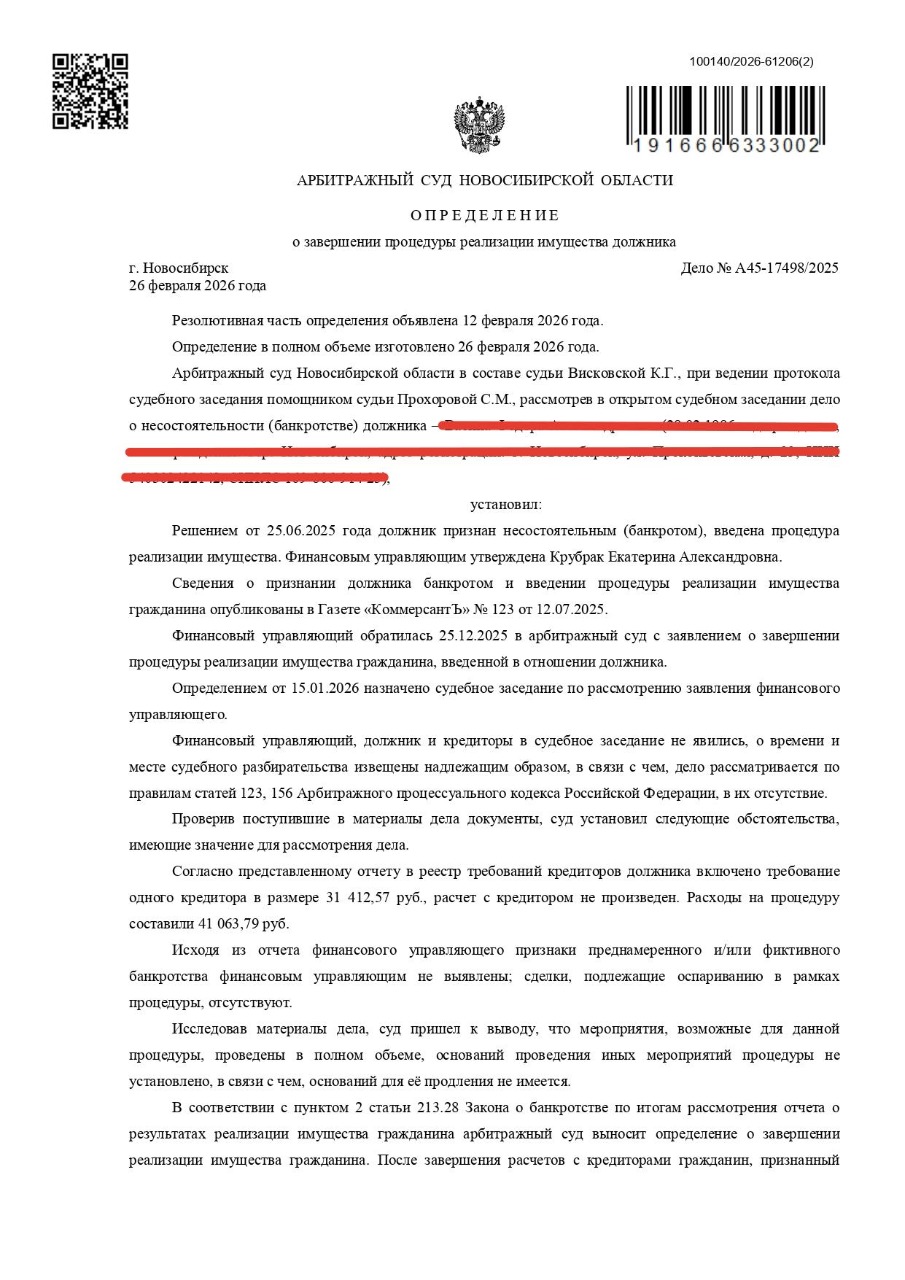
      Арбитражный суд

      Все наши дела можно найти на официальном сайте kad.arbitr.ru

      Кирилл Игоревич Н.
      Списано 1 294 534 руб.
      Дело №А45-29909/2025
      Федор Александрович В.
      Списано 920 157 руб.
      Дело №А45-17498/2025
      Гулмайрам Дадорбековна Ю.
      Списано 282 991 руб.
      Дело №А45-23377/2023
      Сергей Владимирович М.
      Списано 765 558 руб.
      Дело №А45-2581/2022
      Александра Брониславовна М.
      Списано 313 061 руб.
      Дело №А45-15551/2023
      Владислав Юрьевич Р.
      Списано 845 692 руб.
      Дело №А45-5175/2023
      Мария Александровна К.
      Списано 699 122 руб.
      Дело №А45-8634/2023
      Марина Владимировна Ф.
      Списано 653 735 руб.
      Дело №А45-14852/2023
      Роман Игоревич А.
      Списано 590 097 руб.
      Дело №А45-6185/2023

      Отзывы в 2ГИС

      Наши специалисты

      С Вами будут работать только профессионалы. 80% наших клиентов приходят по рекомендации

      Ячменев Антон
      Ячменев Антон
      Генеральный директор
      Илья Архипенко
      Илья Архипенко
      Заместитель директора
      Александр Соснин
      Александр Соснин
      Коммерческий директор
      Мадина Мырзагул
      Мадина Мырзагул
      Юрист
      Роман Титов
      Роман Титов
      Юрист
      Яна Федотова
      Яна Федотова
      Юрист
      Елизавета Карандашова
      Елизавета Карандашова
      Помощник юриста
      Оксана Лунёва
      Оксана Лунёва
      Помощник юриста
      Елена Реутова
      Елена Реутова
      Финансовый эксперт
      Ирина Семина
      Ирина Семина
      Финансовый эксперт
      Мария Ячменёва
      Мария Ячменёва
      Финансовый эксперт
      Олеся Федотова
      Олеся Федотова
      Финансовый эксперт
      Даниэла Пащенко
      Даниэла Пащенко
      Финансовый эксперт

      До конца месяца действует специальное предложение для пенсионеров в Новосибирске

      Получите льготный вычет 30 000 рублей

      Зафиксируйте льготный вычет по телефону

        Специалист ФедБанкрот

        Наши офисы в Новосибирске

        «БЦ на Башне» ул. Ватутина, д. 29, офис 311
        г. Горно-Алтайск, ул. Гастелло, д. 10, 2 этаж, офис 201
        г. Новосибирск, ул. Кошурникова, д. 8, этаж 1
        г. Бердск, ул. Ленина, д. 33
        г. Искитим, ул. Пушкина, д. 40А

        Кемеровская обл.
        г. Анжеро-Судженск, Электрический переулок, д.1Б

        Ежедневно с 09:00 до 20:00