Спишутся ли налоговые долги физлица при банкротстве
Многие уверены, что долги перед бюджетом «несгораемые» и банкротство их не берёт. Это заблуждение. Налоговая задолженность для закона — такой же долг, как кредит в банке, и по общему правилу она списывается. Но есть исключения, из-за которых часть налогов всё же придётся заплатить. Разберём, какие налоговые долги физлица спишутся при банкротстве, а какие останутся.
Списываются ли налоги при банкротстве: коротко
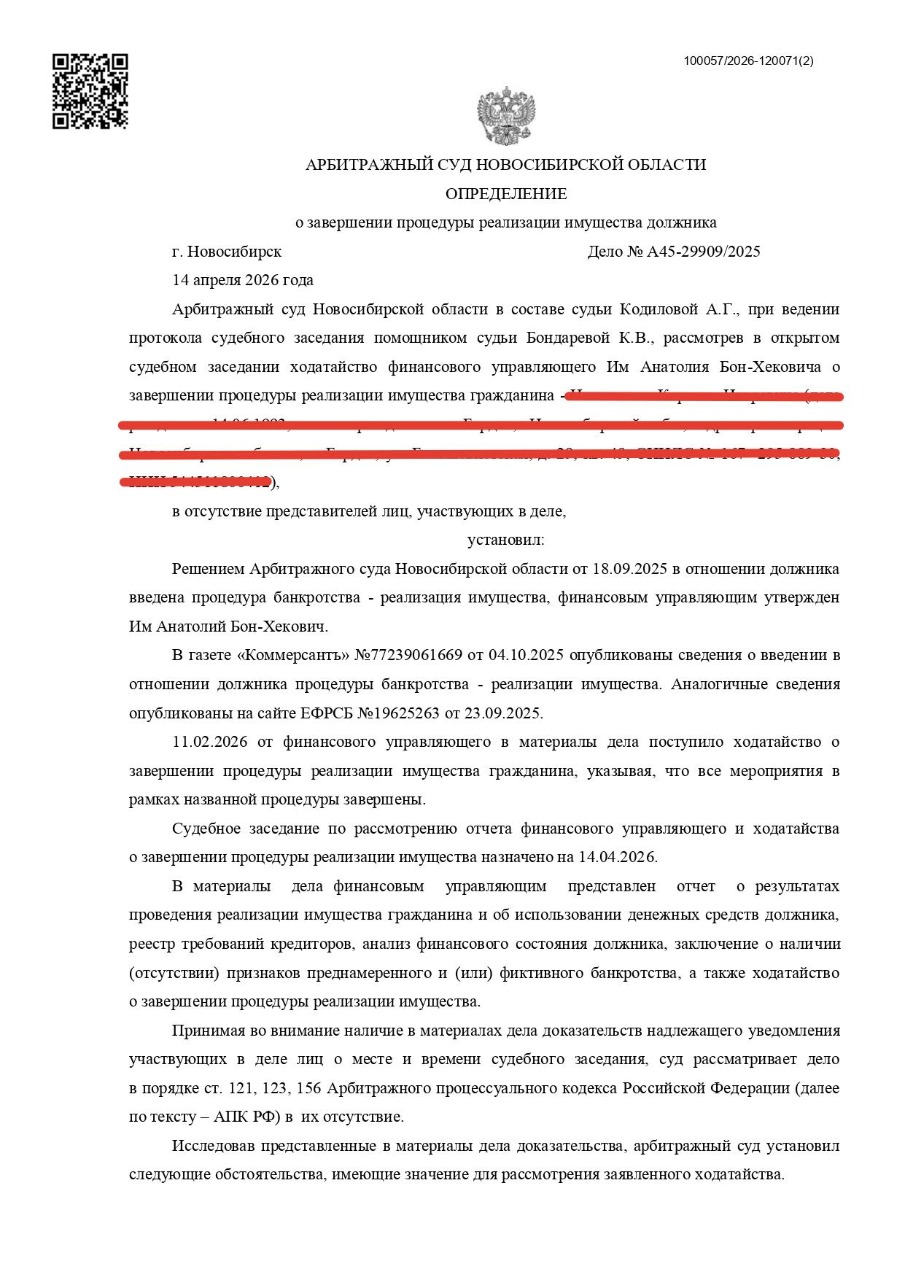
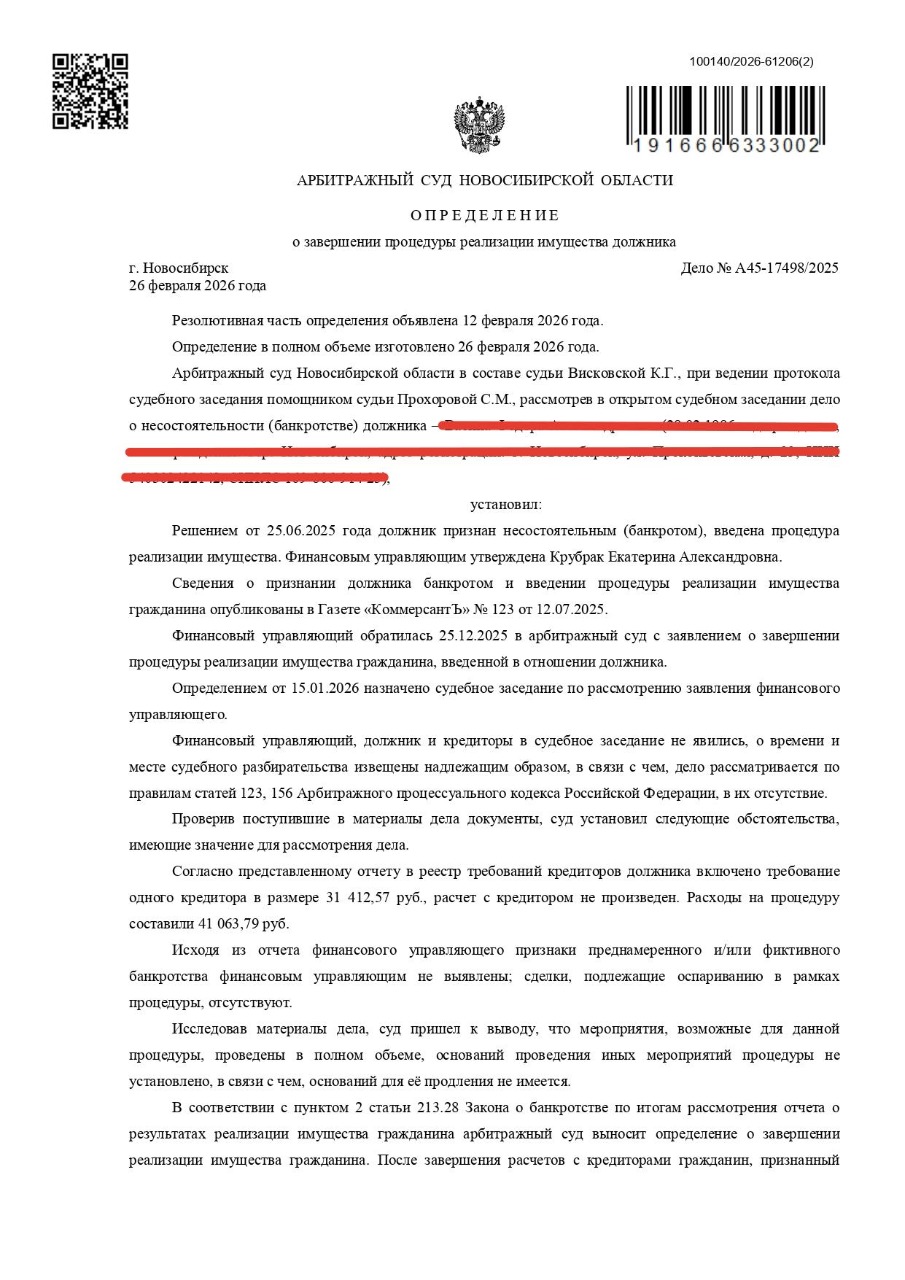
Когда суд завершает реализацию имущества, он освобождает гражданина от неисполненных обязательств, в том числе перед Федеральной налоговой службой. Ключевой аргумент здесь юридический: долги, которые списать нельзя, перечислены в пункте 5 статьи 213.28 закона № 127-ФЗ, и налогов в этом перечне нет. Значит, задолженность перед бюджетом списывается на общих основаниях — вместе с кредитами и займами.
Как работает наш автоматический сервис по погашению задолженностей
- Подключена система оплаты для Клиентов
- Отображаются все этапы работ и платежи.
- Продемонстрирован весь перечень работ, необходимый для погашения задолженностей
- Демонстрация в реальном виде всех текущих и запланированных работ с расшифровкой всех статусов
- Отображен список сданных документов и тех, которые еще предстоит собрать
- Максимальная прозрачность по всем этапам работы
- Автоматические оповещения в WhatsApp по окончанию каждого из этапов связанного с банкротством
Какие налоги можно списать
Под списание попадают налоговые долги, которые возникли до возбуждения дела о банкротстве и вошли в реестр требований кредиторов. На практике это большинство привычных начислений:
- НДФЛ за прошлые периоды;
- транспортный налог;
- налог на имущество;
- земельный налог;
- налог на профессиональный доход у самозанятых;
- пени и штрафы, начисленные на эти недоимки.
Вместе с основной суммой недоимки уходят и накопившиеся по ней пени — отдельно их платить не придётся.
Какие налоги не спишут
Здесь важно не упрощать — исключения есть, и их два.
Текущие платежи
Налоги, начисленные уже после того, как суд принял заявление о банкротстве, считаются текущими платежами и не списываются. Логика та же, что и с другими долгами: обязательства, возникшие во время процедуры, гражданин гасит сам. Например, налог на профессиональный доход за период, когда дело уже идёт, списать не получится.
Доначисления за умышленное уклонение
Если налоговая доначислила недоимку по итогам проверки и установила, что должник уклонялся от уплаты умышленно, такие суммы суд может не списать — как долг, возникший из недобросовестных действий. Поэтому важно, чтобы просрочки не были намеренным уходом от налогов.