Оценка в 2ГИС Оставить отзыв 5 8 (800) 700-77-47 Узнать, спишутся ли долги
Оценка в 2ГИС Оставить отзыв 5
Ответим за 3 минуты
Бесплатная консультация 8 (800) 700-77-47
Узнать, спишутся ли долги
Позвонить Написать

Получится ли взять еще один кредит при высокой кредитной нагрузке

Введение: Основы кредитных нагрузок

Что такое кредитная нагрузка и как она рассчитывается?

Кредитная нагрузка — это соотношение ежемесячных платежей по всем вашим кредитам и займам к вашему ежемесячному доходу. Этот показатель часто называют долговой нагрузкой и измеряется в процентах. Формула ее расчета проста: сумма всех ежемесячных обязательств делится на сумму ежемесячного дохода. Например, если ваш доход составляет 50 000 рублей, а обязательства по кредитам — 25 000 рублей, то ваша кредитная нагрузка равна 50%.

Можно ли взять еще один кредит при высокой кредитной нагрузке?

Если ваша кредитная нагрузка высокая, это может стать препятствием для получения новых займов. Банки оценивают риск невыплаты заемщиком, и высокая доля дохода, уходящая на погашение долгов, создает дополнительные риски. При стандартных условиях кредитной нагрузка выше 50% может стать причиной отказа. Банки склонны одобрять кредиты, когда долговая нагрузка заемщика составляет не более 35-40%, так как это считается сбалансированным уровнем обеспечения долгов. Однако, это не значит, что получить кредит невозможно.

Важным фактором является кредитная история заемщика. Если она положительная, а предыдущие кредиты гасились без просрочек, это может повысить шансы на одобрение нового кредита. Альтернативные решения могут включать рефинансирование имеющихся задолженностей, чтобы снизить ежемесячные платежи или увеличение кредитного срока для нового займа, что может снизить нагрузку. Некоторые банки предлагают специальные программы для заёмщиков с высокой кредитной нагрузкой, что, в свою очередь, может стать гибким решением.

Критерии Подходящее значение Риск отказа в кредите
Кредитная нагрузка До 35% Низкий
Кредитная нагрузка 35-50% Средний
Кредитная нагрузка Более 50% Высокий

Почему важно учитывать кредитную нагрузку перед получением нового кредита?

Высокая кредитная нагрузка может существенно повлиять на вашу финансовую стабильность и уменьшить шансы на получение нового кредита. Кредитные учреждения тщательно оценивают вашу кредитную нагрузку, которая является ключевым показателем вашей способности справляться с финансовыми обязательствами. В процессе андеррайтинга, банки рассматривают величину вашего долгового коэффициента — соотношение ваших ежемесячных выплат по кредитам к вашему доходу. Если это соотношение превышает определенные пороговые значения, ваши шансы получить дополнительное финансирование снижаются.

Кроме того, неблагоприятная кредитная нагрузка может привести к более низким кредитным рейтингам, что также усложняет получение нового кредита. Приведем пример: если вы активно используете кредитные карты или имеете автокредит, это потенциально увеличивает вашу долговую нагрузку. Банки видят вас как клиента с высокой степенью риска, что может привести к отказу в кредите или к выдаче его на менее благоприятных условиях.

Соответственно, управление кредитной нагрузкой не только помогает поддерживать вашу финансовую устойчивость, но и открывает возможности для получения более выгодных кредитных продуктов. Важно, чтобы вы отслеживали свои финансовые обязательства и своевременно оценивали их влияние. Например, взвешенное использование кредитных карт и своевременные выплаты по текущим кредитам позволят вам поддерживать оптимальный уровень долговой нагрузки.

Таким образом, учет кредитной нагрузки перед подачей заявки на новый кредит — это ключ к успешному финансовому планированию и экономии на процентах, а также залог получения новых кредитов под более низкий процент. Не упустите возможность улучшить свое финансовое положение, тщательно анализируя свою кредитную нагрузку.

Как работает наш автоматический сервис по погашению задолженностей

  • Подключена система оплаты для Клиентов
  • Отображаются все этапы работ и платежи.
  • Продемонстрирован весь перечень работ, необходимый для погашения задолженностей
  • Демонстрация в реальном виде всех текущих и запланированных работ с расшифровкой всех статусов
  • Отображен список сданных документов и тех, которые еще предстоит собрать
  • Максимальная прозрачность по всем этапам работы
  • Автоматические оповещения в WhatsApp по окончанию каждого из этапов связанного с банкротством

Кредитная история и её влияние на возможность получения кредита

Кредитная история, представляющая собой записи о ваших предыдущих заимствованиях и погашениях, является ключевым инструментом для кредиторов при оценке вашей кредитоспособности. Представьте себе, что кредитная история — это некая финансовая биография, которая показывает вашу ответственность и стабильность. Когда вы подаете заявку на кредит, банки и финансовые учреждения обращаются к бюро кредитных историй для изучения вашего профиля.

Каждая запись, начиная от своевременной оплаты карт до закрытия счетов, формирует ваш имидж в мире финансов. Например, наличие просроченных платежей, как темные пятна в вашей финансовой истории, могут снизить ваш рейтинг и усложнить получения нового займа. Подобно тому как клякса на важном документе вызывает недоверие, так и просрочки заставляют банки задуматься о ваших возможностях вернуть долг.

С другой стороны, безупречная кредитная история, как чистая страница, создаёт доверие. Она показывает, что вы надежны, и банки с большей готовностью предоставят вам займ на более выгодных условиях. Если ваш кредитный рейтинг высокий, это также может помочь вам вести переговоры с кредиторами о снижении процентной ставки или более гибких условиях платежа.

Это лишь небольшая часть из более чем 500 наших счастливых клиентов

С начала работы и до последней секунды мы всегда на связи с Вами и готовы ответить на любые вопросы

    Способы минимизации кредитной нагрузки

    Получится ли взять еще один кредит при высокой кредитной нагрузке? Это вопрос, который волнует многих заемщиков. Несмотря на сложность ситуации, у вас все еще есть множество инструментов для минимизации кредитной нагрузки, и это может помочь в успешном получении нового кредита.

    Первый и очевидный способ — это пересмотр и реструктуризация текущих долговых обязательств. Например, консолидируя мелкие кредиты в один, вы упрощаете управление долгами и, возможно, снижаете общую сумму ежемесячных платежей. Анна, один из наших клиентов, объединила свои кредитные карты и небольшие займы в один и тем самым смогла снизить стресс и улучшить свою кредитную историю.

    Другой важный аспект — внимательное планирование бюджетов. Уменьшите ненужные траты и сфокусируйтесь на основных обязательствах. Даже небольшие изменения в повседневных расходах могут значительно улучшить вашу финансовую картину.

    Также не забывайте про возможность рефинансирования. Многие банки предлагают программы, которые позволяют пересмотреть текущие долговые условия на более выгодные. Ольга, которая обратилась в банк за рефинансированием, смогла значительно снизить процентную нагрузку и обеспечить себе большую финансовую гибкость.

    В заключение, даже при высокой кредитной нагрузке существуют пути для улучшения вашей финансовой ситуации и повышения шансов на получения нового кредита. Взяв на вооружение вышеперечисленные стратегии, вы сможете значительно улучшить свою кредитную биографию и становитесь более привлекательным заемщиком в глазах банков.

    Рефинансирование текущих кредитов

    Рефинансирование предлагает эффективное решение для обновления ваших финансовых обязательств. Основная цель — минимизировать процентную ставку и оптимизировать условия кредитования. Это превращает громоздкие ежемесячные платежи в более управляемые суммы, облегчающие ваше финансовое бремя. Не нужно более вытаскивать из бюджета лишние средства — вместо этого, рефинансирование высвобождает капитал для повседневных нужд и позволяет соблюдать срок по всем обязательствам.

    Теперь, когда речь идет о высокой кредитной нагрузке, возникает естественный вопрос: получится ли взять еще один кредит? Здесь есть несколько важных аспектов. Во-первых, кредиторы оценивают ваш текущий финансовый профиль, включая ваш коэффициент кредитного бремени и кредитную историю. Высокая нагрузка может представлять сложность, однако с помощью правильного подхода и выгодного предложения по рефинансированию, это бремя можно облегчить.

    Многие банки устанавливают партнерские отношения с учреждениями по кредитованию, чтобы предложить своим клиентам специальные условия для рефинансирования. Это может значительно повысить ваши шансы на получение нового кредита даже при существующей высокой задолженности.

    Используя рефинансирование как стратегический инструмент, вы не только улучшаете своё текущее положение, но и открываете двери для дополнительного кредитования. При этом, тщательно выбирая финансового партнера, вы защищаете себя от рисков и добиваетесь условий, максимально выгодных для вас. Это ключ к успешному финансовому здоровью в современном мире.

    Консолидация долгов и её преимущества

    Консолидация долгов представляет собой эффективный механизм, позволяющий должникам объединить несколько обязательств в единый кредит с более благоприятными условиями. Для многих заемщиков это является рациональным способом управления своей финансовой нагрузкой.

    Консолидация позволяет минимизировать стресс, связанный с множественными ежемесячными выплатами, переводя их в единую платежную ведомость. Это важный фактор для людей, у которых множество долговых обязательств, таких как ипотека, автокредиты и кредитные карты. Вместе с тем, она дает заемщику возможность пересмотреть ставки по кредитам, часто снижая годовую процентную ставку (ГПС), что существенно уменьшает общие расходы на выплату долга.

    Этот метод особенно эффективно работает для тех, кто зашел в тупик из-за высоких процентных ставок по кредитным картам. Банковые учреждения и финансовые компании могут предложить консолидационные кредиты с фиксированной ставкой, позволяющие заемщикам заранее рассчитанные суммы ежемесячных выплат, что значительно облегчает планирование бюджета.

    Как увеличить шансы на одобрение нового кредита

    Для заемщиков, которые задумываются о консолидации своих долгов, ключевым моментом является осознание того, как это может повлиять на их шансы на одобрение нового кредита. Один из главных способов — это улучшение кредитного рейтинга. Регулярные и своевременные выплаты по консолидационному кредиту могут постепенно повышать ваш кредитный скоринг, улучшая вашу кредитную историю и делая вас более надежным для кредиторов.

    Также стоит рассмотреть возможность уменьшения общей суммы задолженности до подачи новой заявки на кредит. Если возможно, лучше сначала погасить как можно больше долгов — это положительно скажется на вашем коэффициенте долговой нагрузки, что может повысить привлекательность вашей заявки в глазах кредиторов.

    Обратите внимание на кредитные предложения с наиболее оптимальными условиями для консолидации долгов, оценивая не только процентные ставки, но и общие условия, такие как размер и наличие штрафов за досрочное погашение кредита. Сделайте себя более привлекательным кандидатом для банков, демонстрируя стабильность вашего дохода и ваше желание снизить кредитную нагрузку. Это может сыграть решающую роль в принятии положительного решения по вашей заявке.

    Потребительский кредит: На что обратить внимание

    Потребительские кредиты — это кредиты, предоставляемые физическим лицам на личные нужды. При выборе потребительского кредита важно обращать внимание на процентную ставку, размер ежемесячных платежей и сроки погашения. Даже небольшое снижение ставки может существенно изменить общую стоимость кредита. Также необходимо сравнивать предложения разных кредиторов, чтобы выбрать наиболее подходящее.

    Роль стабильного дохода и финансовой дисциплины

    Стабильный доход — один из главных факторов, который повышает вашу кредитоспособность. Чем выше ваш доход, тем ниже воспринимаемые риски банком. Помимо дохода, важна финансовая дисциплина — это ваша способность грамотно управлять своими финансами. Она подразумевает своевременные выплаты, планирование бюджета и отсутствие ненужных расходов. Таким образом, демонстрация постоянного дохода и дисциплины в финансах является залогом успешного одобрения нового кредита.

    Ответьте на 5 вопросов и узнайте ваши шансы избавиться от задолженностей со 100% гарантией

    Рассчитаем точную стоимость конкретно для вашего случая и получите список документов для БФЛ

    Расчет стоимости БФЛ 1/5

      Общая сумма вашего долга

      Имеется ли просроченная задолженность


      Укажите наличие имущества


      Имеется ли у вас действующая ипотека или автокредит?


      Какой бы подарок вы хотели получить от нас?


      Остался последний шаг!
      Напишите ваш телефон для получения стоимости списания долгов

      Провоторов Андрей Михайлович

      Провоторов Андрей Михайлович

      Ведущий юрист

      Нужна консультация о банкротстве?
      Отвечу на все вопросы

      8 (800) 700-77-47

      После прохождения теста, Вы получите:

      Подарок

      Расчет банкротства физических лиц +1 из 3 подарков

      Отзывы клиентов

      500+

      Более 300 довольных клиентов нашей безупречной работой

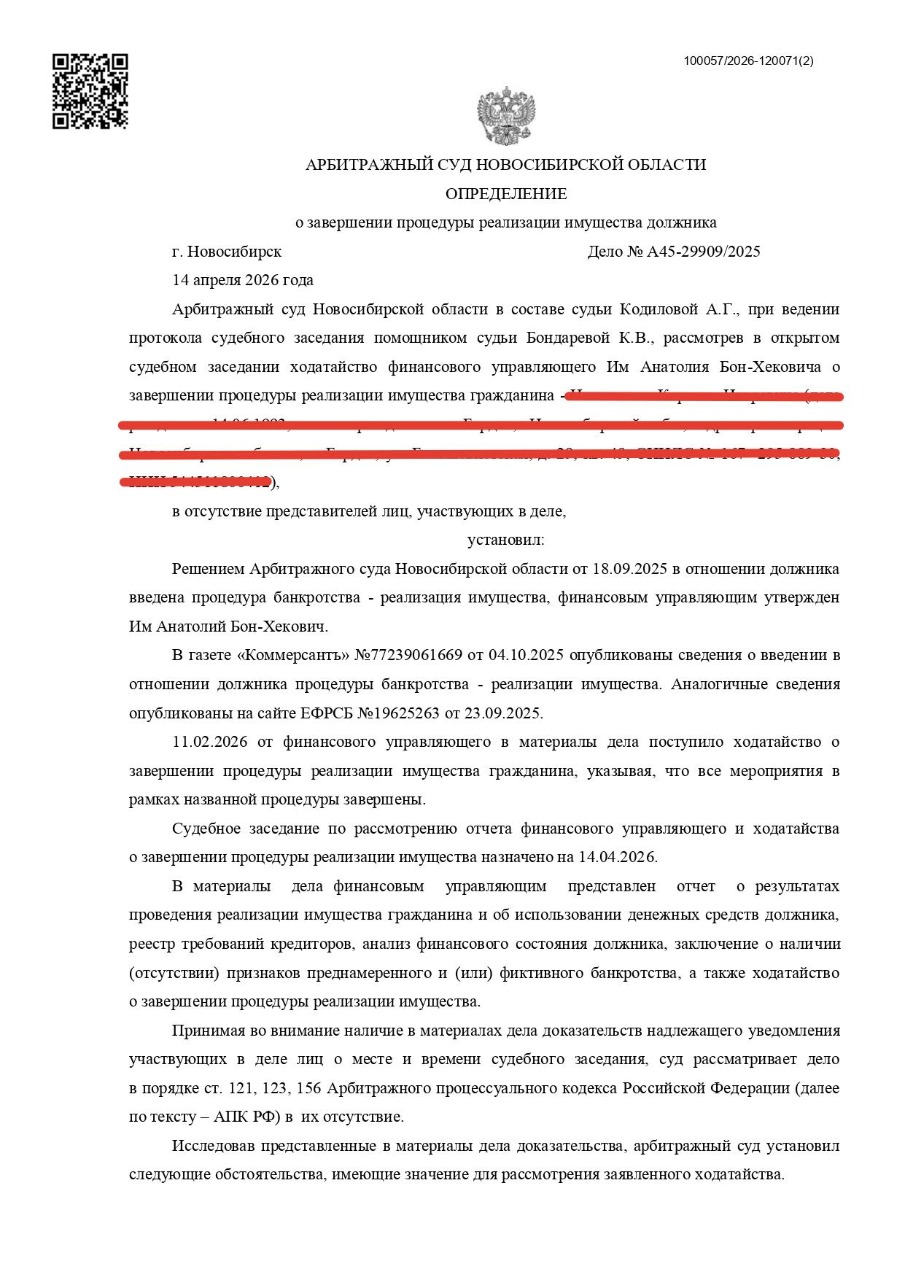
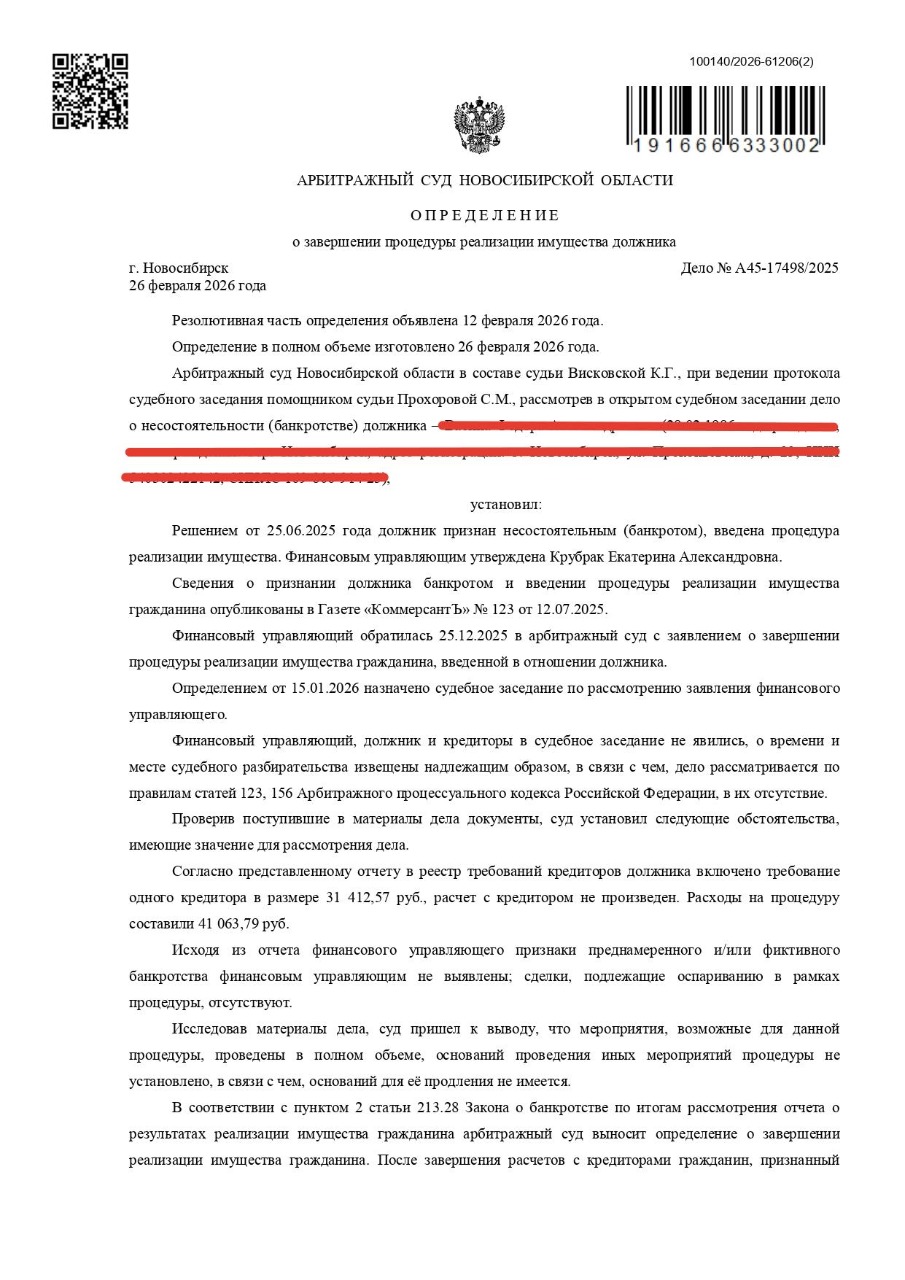
      Арбитражный суд

      Все наши дела можно найти на официальном сайте kad.arbitr.ru

      Кирилл Игоревич Н.
      Списано 1 294 534 руб.
      Дело №А45-29909/2025
      Федор Александрович В.
      Списано 920 157 руб.
      Дело №А45-17498/2025
      Гулмайрам Дадорбековна Ю.
      Списано 282 991 руб.
      Дело №А45-23377/2023
      Сергей Владимирович М.
      Списано 765 558 руб.
      Дело №А45-2581/2022
      Александра Брониславовна М.
      Списано 313 061 руб.
      Дело №А45-15551/2023
      Владислав Юрьевич Р.
      Списано 845 692 руб.
      Дело №А45-5175/2023
      Мария Александровна К.
      Списано 699 122 руб.
      Дело №А45-8634/2023
      Марина Владимировна Ф.
      Списано 653 735 руб.
      Дело №А45-14852/2023
      Роман Игоревич А.
      Списано 590 097 руб.
      Дело №А45-6185/2023

      Отзывы в 2ГИС

      Наши специалисты

      С Вами будут работать только профессионалы. 80% наших клиентов приходят по рекомендации

      Ячменев Антон
      Ячменев Антон
      Генеральный директор
      Илья Архипенко
      Илья Архипенко
      Заместитель директора
      Александр Соснин
      Александр Соснин
      Коммерческий директор
      Мадина Мырзагул
      Мадина Мырзагул
      Юрист
      Роман Титов
      Роман Титов
      Юрист
      Яна Федотова
      Яна Федотова
      Юрист
      Елизавета Карандашова
      Елизавета Карандашова
      Помощник юриста
      Оксана Лунёва
      Оксана Лунёва
      Помощник юриста
      Елена Реутова
      Елена Реутова
      Финансовый эксперт
      Ирина Семина
      Ирина Семина
      Финансовый эксперт
      Мария Ячменёва
      Мария Ячменёва
      Финансовый эксперт
      Олеся Федотова
      Олеся Федотова
      Финансовый эксперт
      Даниэла Пащенко
      Даниэла Пащенко
      Финансовый эксперт

      До конца месяца действует специальное предложение для пенсионеров в Новосибирске

      Получите льготный вычет 30 000 рублей

      Зафиксируйте льготный вычет по телефону

        Специалист ФедБанкрот

        Наши офисы в Новосибирске

        «БЦ на Башне» ул. Ватутина, д. 29, офис 311
        г. Горно-Алтайск, ул. Гастелло, д. 10, 2 этаж, офис 201
        г. Новосибирск, ул. Кошурникова, д. 8, этаж 1
        г. Бердск, ул. Ленина, д. 33
        г. Искитим, ул. Пушкина, д. 40А

        Кемеровская обл.
        г. Анжеро-Судженск, Электрический переулок, д.1Б

        Ежедневно с 09:00 до 20:00