Оценка в 2ГИС Оставить отзыв 5 ★★★★★ 8 (800) 700-77-47 Узнать, спишутся ли долги
Оценка в 2ГИС Оставить отзыв 5 ★★★★★
Ответим за 3 минуты
Бесплатная консультация 8 (800) 700-77-47
Узнать, спишутся ли долги
Позвонить Написать

Банкротство созаёмщика по кредиту

Если человек указан созаёмщиком в кредитном договоре, он может рассматривать личное банкротство на предусмотренных законом основаниях. Однако освобождение одного участника от обязательств не означает, что второй автоматически перестаёт отвечать перед банком. При солидарной обязанности кредитор вправе потребовать непогашенный долг с другого должника.

До начала процедуры нужно выяснить условия кредитного договора, состав участников, размер остатка задолженности и наличие залога. Особенно важно проверить ситуацию с ипотекой: судьба долга и судьба квартиры связаны, но требуют отдельного правового анализа.

Как устроена ответственность созаёмщика

Объём обязанности определяется кредитным договором и законом. Если ответственность солидарная, банк вправе требовать исполнения от всех должников совместно или от любого из них отдельно, полностью либо частично. Поэтому наличие двух участников не означает, что перед банком каждый отвечает только за половину задолженности.

Название «основной заёмщик» не позволяет второму участнику считать свою подпись формальностью. Даже если деньги фактически использовал один человек, нужно проверить, какую обязанность по возврату принял другой. При солидарности кредитор может обращаться к нему в пределах непогашенного обязательства.

При этом созаёмщика не следует смешивать с поручителем: у поручительства собственное правовое основание. Для выбора процедуры специалисту нужен сам договор, а не только устное описание отношений с банком.

Как работает наш автоматический сервис по погашению задолженностей

  • Подключена система оплаты для Клиентов
  • Отображаются все этапы работ и платежи.
  • Продемонстрирован весь перечень работ, необходимый для погашения задолженностей
  • Демонстрация в реальном виде всех текущих и запланированных работ с расшифровкой всех статусов
  • Отображен список сданных документов и тех, которые еще предстоит собрать
  • Максимальная прозрачность по всем этапам работы
  • Автоматические оповещения в WhatsApp по окончанию каждого из этапов связанного с банкротством

Можно ли освободиться от обязательств перед банком

Списание долгов созаёмщика возможно при применении правил об освобождении от обязательств. В судебном порядке этот вопрос разрешается при завершении реализации имущества с учётом исключений закона. Реструктуризация предполагает расчёты по утверждённому плану и не равнозначна автоматическому прекращению долга.

Для внесудебного банкротства через МФЦ необходимо соответствовать статье 223.2 закона № 127-ФЗ. При завершении этой процедуры освобождение распространяется на указанные в заявлении требования с предусмотренными законом ограничениями. Сам статус созаёмщика не даёт отдельного упрощённого порядка.

Не нужно ждать, пока второй участник кредита тоже станет неплатёжеспособным. Основания для обращения оцениваются у конкретного гражданина: закон предусматривает право подать заявление при предвидении банкротства и наличии соответствующих признаков.

Что произойдёт с долгом второго участника

Если банк не получил полного исполнения от одного солидарного должника, он может требовать недополученное от остальных. При расчётах необходимо учитывать уже поступившие платежи: кредитор не вправе получить исполнение одной и той же задолженности дважды.

Ситуация Что она означает для второго созаёмщика
Один участник подал заявление о банкротстве Само обращение не прекращает обязательства другого
Банк получил часть задолженности в процедуре При дальнейшем взыскании учитывается погашенная сумма
Один участник освобождён от кредитного долга Другой может продолжать отвечать за непогашенный остаток
Один участник полностью исполнил общую обязанность Требование банка прекращается; могут возникнуть внутренние расчёты между должниками
Оба участника проходят банкротство Освобождение от обязательств оценивается в отношении каждого

Правовая основа этих различий — статьи 323 и 325 ГК РФ и правила личного банкротства. Если платежи становятся непосильными для второго участника, ему следует отдельно оценить свою финансовую ситуацию. Решение по делу другого человека не заменяет такую оценку.

Это лишь небольшая часть из более чем 500 наших счастливых клиентов

С начала работы и до последней секунды мы всегда на связи с Вами и готовы ответить на любые вопросы

    Банкротство созаёмщика по ипотеке и судьба квартиры

    Для ипотечного кредита недостаточно определить, кто будет продолжать платежи. Нужно установить, кому принадлежит квартира, чьё имущество находится в залоге и какие требования заявлены в деле. Регулярная оплата вторым участником сама по себе не заменяет предусмотренный законом механизм сохранения жилья.

    Статья 213.10-1 закона № 127-ФЗ допускает отдельное мировое соглашение с ипотечным кредитором в отношении единственного пригодного для постоянного проживания жилья гражданина и совместно проживающих членов его семьи. Соглашение утверждает суд, оно не распространяется на отношения с остальными кредиторами.

    При его заключении и утверждении ипотечные обязательства сохраняются. Закон предусматривает возможность исполнения за счёт участвующего в соглашении третьего лица и определённых доходов гражданина. Если есть просрочка, документ должен устанавливать порядок и сроки её устранения. Следовательно, сохранение квартиры таким способом не означает списания ипотечного кредита.

    Этот вариант требует проверки всех условий статьи. Если соглашение не исполняется или прекращается по предусмотренным основаниям, сохраняется риск обращения взыскания на жильё. Поэтому обещать сохранение ипотечной квартиры только потому, что другой созаёмщик готов платить, нельзя.

    Если участники кредита — супруги

    При банкротстве одного супруга общее имущество может реализовываться в его деле. Наличие общих обязательств влияет на распределение выручки и расчёты с кредиторами. Следует проверять не только подписи в договоре, но и режим собственности, принадлежность активов и основания возникновения долга.

    Развод или соглашение между супругами о том, кто будет платить кредит, сами по себе не изменяют солидарную обязанность перед банком без согласия кредитора. Такие договорённости регулируют внутренние отношения сторон и не позволяют автоматически исключить одного человека из кредитного обязательства.

    Возможен ли регресс к созаёмщику

    По общему правилу должник, исполнивший солидарную обязанность, вправе предъявить регрессное требование к другим должникам в равных долях за вычетом собственной доли, если из отношений сторон не следует иное. Например, при двух участниках и равных внутренних долях полное погашение общего долга одним из них может дать основание потребовать от другого половину уплаченного.

    Если другой участник проходит или уже завершил банкротство, нельзя обещать успешное взыскание на основании одного платёжного документа. Необходимо определить момент и основание возникновения требования, порядок его заявления и последствия освобождения гражданина от обязательств. Само право на внутренние расчёты не означает, что требование обязательно будет удовлетворено.

    С чего начать подготовку к процедуре

    Для консультации подготовьте кредитный договор со всеми приложениями, сведения об остатке долга и платежах, документы о залоге и собственности. Если есть судебное взыскание или исполнительное производство, приложите соответствующие документы. При ипотеке заранее обсудите, кто сможет продолжать расчёты и на каких правовых условиях.

    Не подписывайте соглашения о передаче имущества или изменении состава участников кредита, не разобрав их последствия. Закон предусматривает проверку подозрительных сделок, а внутренние договорённости не заменяют согласования с банком там, где требуется изменение обязательства перед ним.

    ФЕДБАНКРОТ оказывает услуги в сфере банкротства физических лиц с 2015 года и сопровождает процедуру под ключ. На консультации предоставьте документы по общему кредиту: оценивать нужно вашу обязанность, положение второго участника и возможные последствия для заложенного имущества.

    Ответьте на 5 вопросов и узнайте ваши шансы избавиться от задолженностей со 100% гарантией

    Рассчитаем точную стоимость конкретно для вашего случая и получите список документов для БФЛ

    Расчет стоимости БФЛ 1/5

      Общая сумма вашего долга

      Имеется ли просроченная задолженность


      Укажите наличие имущества


      Имеется ли у вас действующая ипотека или автокредит?


      Какой бы подарок вы хотели получить от нас?


      Остался последний шаг!
      Напишите ваш телефон для получения стоимости списания долгов

      Провоторов Андрей Михайлович

      Провоторов Андрей Михайлович

      Ведущий юрист

      Нужна консультация о банкротстве?
      Отвечу на все вопросы

      8 (800) 700-77-47

      После прохождения теста, Вы получите:

      Подарок

      Расчет банкротства физических лиц +1 из 3 подарков

      Отзывы клиентов

      500+

      Более 300 довольных клиентов нашей безупречной работой

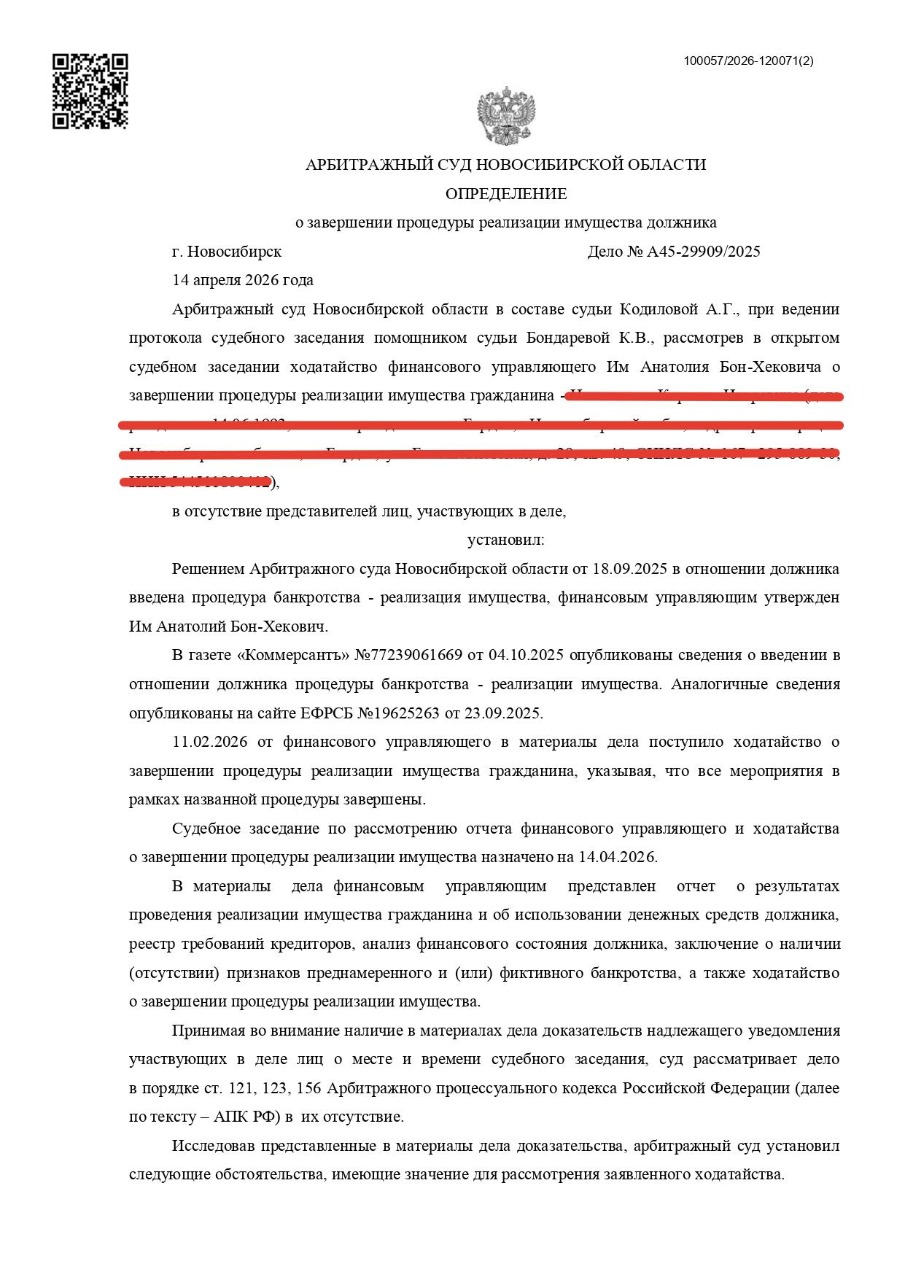
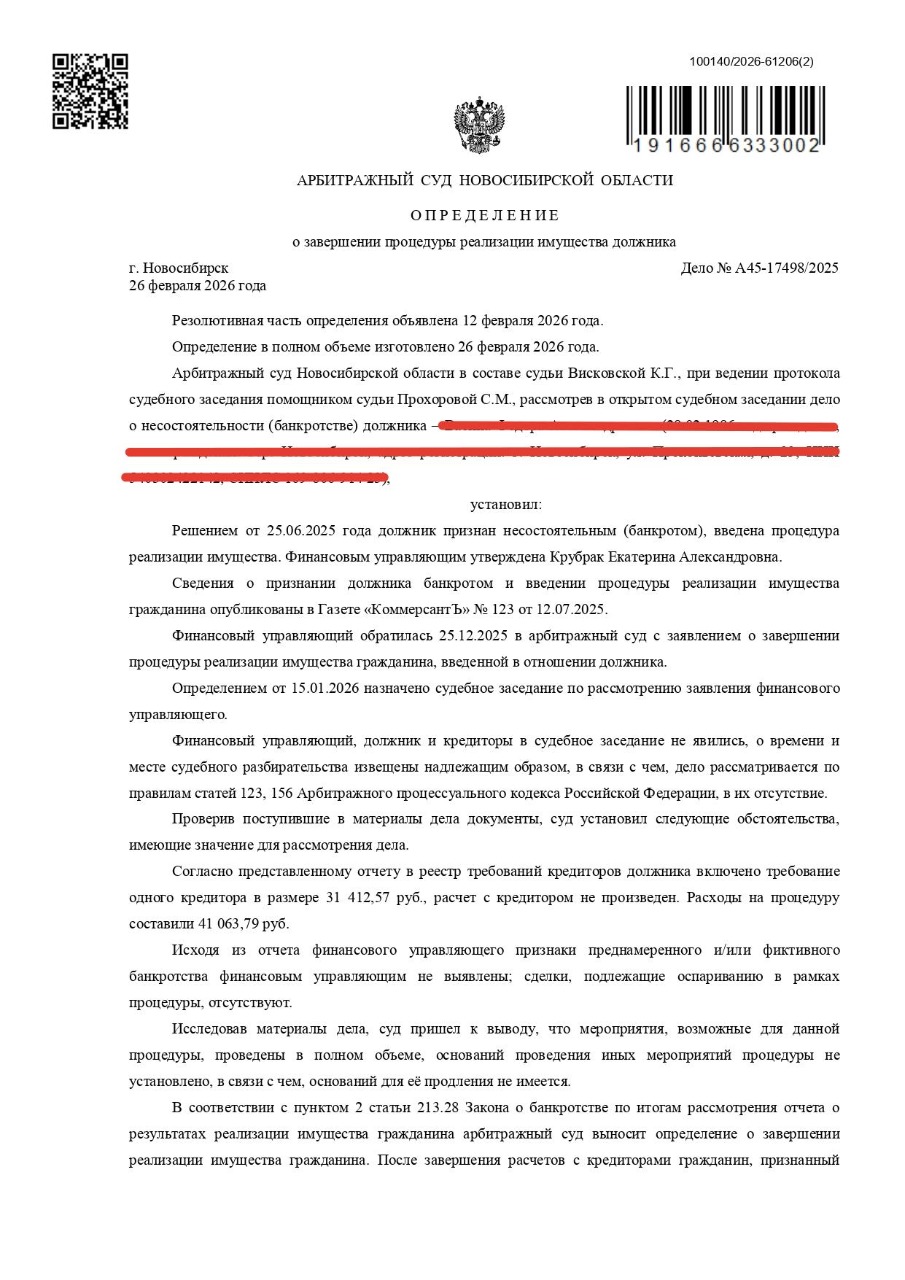
      Арбитражный суд

      Все наши дела можно найти на официальном сайте kad.arbitr.ru

      Кирилл Игоревич Н.
      Списано 1 294 534 руб.
      Дело №А45-29909/2025
      Федор Александрович В.
      Списано 920 157 руб.
      Дело №А45-17498/2025
      Гулмайрам Дадорбековна Ю.
      Списано 282 991 руб.
      Дело №А45-23377/2023
      Сергей Владимирович М.
      Списано 765 558 руб.
      Дело №А45-2581/2022
      Александра Брониславовна М.
      Списано 313 061 руб.
      Дело №А45-15551/2023
      Владислав Юрьевич Р.
      Списано 845 692 руб.
      Дело №А45-5175/2023
      Мария Александровна К.
      Списано 699 122 руб.
      Дело №А45-8634/2023
      Марина Владимировна Ф.
      Списано 653 735 руб.
      Дело №А45-14852/2023
      Роман Игоревич А.
      Списано 590 097 руб.
      Дело №А45-6185/2023
      Отзывы в 2ГИС

      Наши специалисты

      С Вами будут работать только профессионалы. 80% наших клиентов приходят по рекомендации

      Ячменев Антон
      Ячменев Антон
      Генеральный директор
      Илья Архипенко
      Илья Архипенко
      Заместитель директора
      Александр Соснин
      Александр Соснин
      Коммерческий директор
      Мадина Мырзагул
      Мадина Мырзагул
      Юрист
      Роман Титов
      Роман Титов
      Юрист
      Яна Федотова
      Яна Федотова
      Юрист
      Елизавета Карандашова
      Елизавета Карандашова
      Помощник юриста
      Оксана Лунёва
      Оксана Лунёва
      Помощник юриста
      Елена Реутова
      Елена Реутова
      Финансовый эксперт
      Ирина Семина
      Ирина Семина
      Финансовый эксперт
      Мария Ячменёва
      Мария Ячменёва
      Финансовый эксперт
      Олеся Федотова
      Олеся Федотова
      Финансовый эксперт
      Даниэла Пащенко
      Даниэла Пащенко
      Финансовый эксперт
      До конца месяца действует специальное предложение для пенсионеров в Новосибирске
      Получите льготный вычет 30 000 рублей

      Зафиксируйте льготный вычет по телефону

        Специалист ФедБанкрот

        Наши офисы в Новосибирске

        «БЦ на Башне» ул. Ватутина, д. 29, офис 311
        г. Горно-Алтайск, ул. Гастелло, д. 10, 2 этаж, офис 201
        г. Новосибирск, ул. Кошурникова, д. 8, этаж 1
        г. Бердск, ул. Ленина, д. 33
        г. Искитим, ул. Пушкина, д. 40А

        Кемеровская обл.
        г. Анжеро-Судженск, Электрический переулок, д.1Б

        Ежедневно с 09:00 до 20:00