Когда долги не спишут при банкротстве: причины отказа
Банкротство физического лица не гарантирует автоматического списания всех обязательств. Закон предусматривает ситуации, когда суд отказывает в освобождении от долгов полностью или частично — и часто причина не в сумме долга, а в поведении самого должника. Разбираемся, какие долги не спишут в принципе и что суд считает недобросовестностью.
Как проходит процедура банкротства и на каком этапе решается вопрос о списании
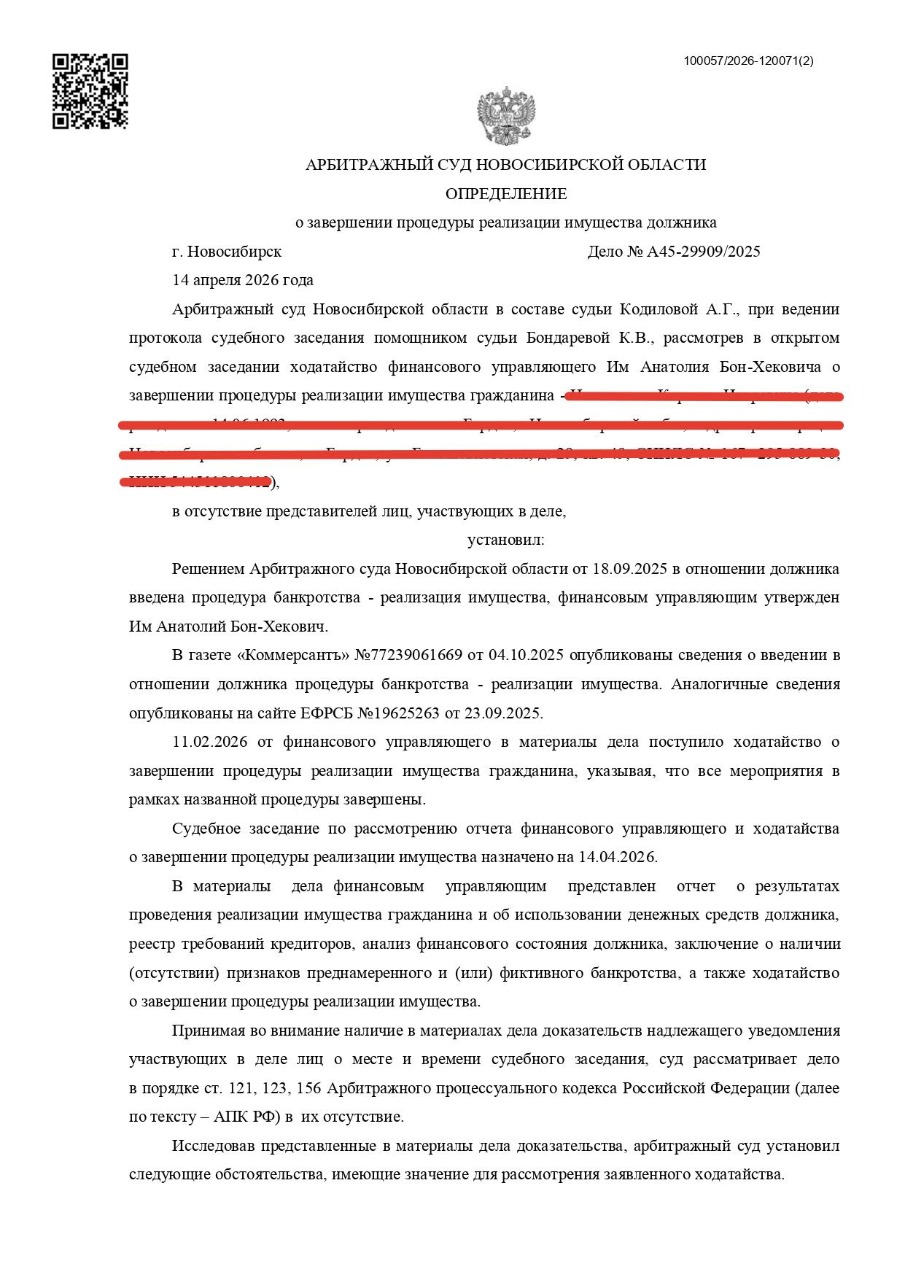
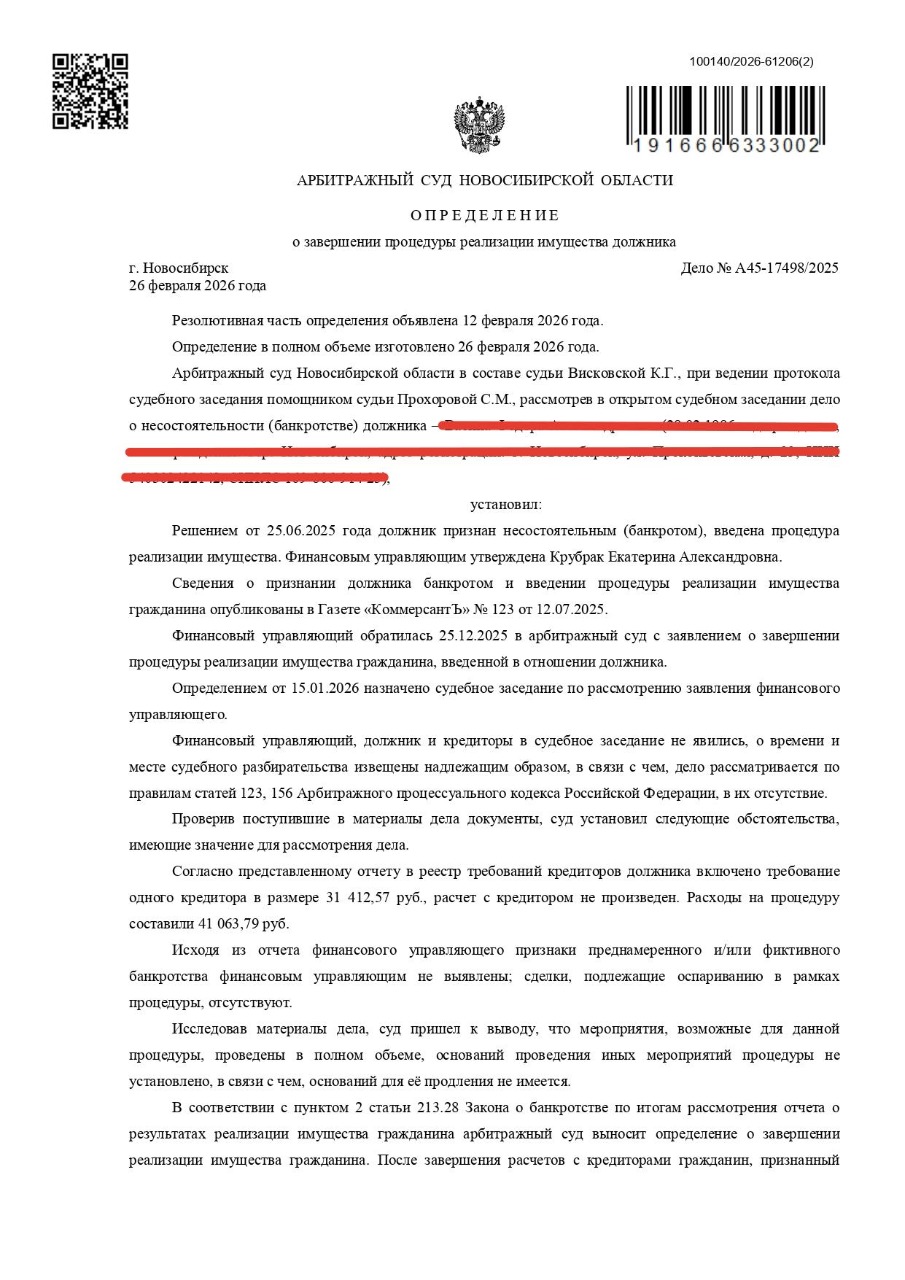
Вопрос об освобождении от долгов решается на завершающей стадии процедуры — после реструктуризации или реализации имущества, когда суд оценивает, как должник вёл себя на протяжении всего дела: предоставлял ли достоверные сведения, сотрудничал ли с финансовым управляющим и кредиторами, не пытался ли скрыть активы. Именно на этом этапе суд выносит решение — списать долги, отказать в списании полностью или освободить от одних обязательств, сохранив другие.
Какие долги не списываются при банкротстве в принципе
Существует перечень обязательств, которые не списываются вне зависимости от добросовестности должника — сам факт банкротства их не отменяет:
- долги, неразрывно связанные с личностью должника — алименты, возмещение вреда жизни и здоровью;
- субсидиарная ответственность по обязательствам компании;
- текущие платежи, возникшие уже после начала процедуры банкротства;
- штрафы по уголовным делам и долги, связанные с мошенничеством;
- долги, возникшие из сделок, признанных судом недействительными.
Долги, неразрывно связанные с личностью должника
Алименты и компенсации за причинённый вред жизни или здоровью не списываются, потому что закон рассматривает их не как обычное денежное обязательство, а как выплату, привязанную к личности кредитора и его прямой нуждаемости в защите.
Субсидиарная ответственность
Если гражданин привлечён к субсидиарной ответственности по долгам организации — например, как бывший руководитель или контролирующее лицо, — такая задолженность сохраняется даже после завершения личного банкротства.
Текущие платежи, возникшие уже после начала процедуры
Обязательства, которые появились уже в ходе самой процедуры банкротства — например, коммунальные платежи или новые кредиты, взятые без согласования, — в реестр требований кредиторов не включаются и подлежат оплате в обычном порядке, независимо от исхода дела.
Долги, связанные с уголовными штрафами и мошенничеством
Штрафы, назначенные в рамках уголовного дела, а также задолженность, возникшая в результате мошеннических действий должника, не признаются подлежащими списанию — банкротство не может использоваться как способ уйти от ответственности за преступление.
Долги, возникшие из недействительных сделок
Если должник пытался вывести имущество через сделку, которую впоследствии оспорили и признали недействительной, соответствующая задолженность также остаётся за пределами списания.
Как работает наш автоматический сервис по погашению задолженностей
- Подключена система оплаты для Клиентов
- Отображаются все этапы работ и платежи.
- Продемонстрирован весь перечень работ, необходимый для погашения задолженностей
- Демонстрация в реальном виде всех текущих и запланированных работ с расшифровкой всех статусов
- Отображен список сданных документов и тех, которые еще предстоит собрать
- Максимальная прозрачность по всем этапам работы
- Автоматические оповещения в WhatsApp по окончанию каждого из этапов связанного с банкротством
Чем отличаются основания отказа в суде и в МФЦ
Судебное банкротство и внесудебное банкротство через МФЦ устроены по-разному, и основания для отказа в списании у них не совпадают:
- в суде — решение принимает арбитражный суд, который оценивает поведение должника на всех этапах процедуры и может отказать в списании даже при формальном соблюдении всех сроков, если установлена недобросовестность;
- в МФЦ — процедура упрощённая, без участия суда, и не спишутся те же категории долгов, что и при судебном банкротстве, а при обнаружении признаков недобросовестности дело может быть переведено в судебную процедуру.
Что считается недобросовестным поведением должника
Недобросовестность — одно из ключевых оснований для полного отказа в освобождении от долгов, и суд оценивает её по совокупности действий должника на протяжении всей процедуры.
Сокрытие имущества или доходов
Если должник не раскрыл информацию об имеющемся имуществе, банковских счетах или источниках дохода, это расценивается как попытка вывести активы из-под расчётов с кредиторами и становится прямым основанием для отказа.
Предоставление ложных сведений финансовому управляющему или суду
Искажение данных в заявлении о банкротстве, поддельные документы или заведомо ложная информация о доходах и обязательствах подрывают саму цель процедуры — прозрачное урегулирование долгов — и рассматриваются судом как недобросовестность.
Фиктивные сделки перед банкротством
Продажа или дарение имущества близким родственникам незадолго до подачи заявления о банкротстве часто расценивается как попытка вывести активы из конкурсной массы, особенно если сделка совершена по заниженной цене или без экономического смысла.
Уклонение от участия в процедуре
Игнорирование запросов финансового управляющего, непредоставление документов, неявка на судебные заседания без уважительных причин — всё это тоже может стать основанием для вывода о недобросовестности должника.
Чем грозит признание должника недобросовестным
Если суд установит недобросовестное поведение, последствия могут быть разными в зависимости от степени нарушения — от отказа в списании только части долгов до полного отказа в освобождении от всех обязательств, включённых в процедуру. При этом сама процедура банкротства завершается, но цели, ради которой она затевалась, должник не достигает — долги остаются подлежащими взысканию в обычном порядке.