Что будет с налоговыми долгами физлица при банкротстве
Налоговая задолженность может быть списана при банкротстве, но освобождение распространяется не на все обязательства. Значение имеют момент их возникновения и наличие предусмотренных законом исключений. Само признание человека банкротом ещё не означает, что все требования налоговой инспекции прекращаются.
Списание налоговых долгов возможно как по итогам судебной процедуры, так и через МФЦ при соблюдении условий внесудебного банкротства. Чтобы понять, какой вариант подходит, нужно проверить состав задолженности, доходы, имущество и сведения об исполнительных производствах.
Какие долги по налогам при банкротстве могут списаться
Обязательные платежи перед бюджетом не исключены из механизма освобождения от долгов. Статья 59 НК РФ предусматривает признание задолженности безнадёжной к взысканию после завершения банкротства гражданина — в той части, от уплаты которой он освобождён по закону № 127-ФЗ. Это касается и индивидуальных предпринимателей.
Нельзя определить результат только по названию налога. Например, требования по одному и тому же транспортному налогу за разные годы могут иметь разный статус.
| Вид задолженности | Возможно ли списание | Что необходимо учитывать |
|---|---|---|
| Транспортный налог | Да, при наличии законных оснований | За какой налоговый период начислена сумма |
| Земельный налог | Да, при наличии законных оснований | Является ли требование реестровым или текущим |
| Налог на имущество физических лиц | Да, при наличии законных оснований | Момент возникновения обязанности по уплате |
| НДФЛ, который гражданин обязан уплатить самостоятельно | Да, при наличии законных оснований | Основание начисления, налоговый период и исключения из освобождения |
| Пени и налоговые штрафы | Могут списываться | Требуется проверить основания начисления и правовой статус требований |
| Текущие налоговые платежи | Не списываются по общему правилу освобождения | Непогашенные требования сохраняются после завершения дела |
Основание для такого разграничения — статья 59 НК РФ, статьи 5 и 213.28 закона № 127-ФЗ. Пени и штрафы нельзя оценивать отдельно от обстоятельств их начисления: наличие налоговой санкции требует проверки, но само по себе не заменяет установление оснований для отказа в освобождении.
Как работает наш автоматический сервис по погашению задолженностей
- Подключена система оплаты для Клиентов
- Отображаются все этапы работ и платежи.
- Продемонстрирован весь перечень работ, необходимый для погашения задолженностей
- Демонстрация в реальном виде всех текущих и запланированных работ с расшифровкой всех статусов
- Отображен список сданных документов и тех, которые еще предстоит собрать
- Максимальная прозрачность по всем этапам работы
- Автоматические оповещения в WhatsApp по окончанию каждого из этапов связанного с банкротством
Почему часть налогов остаётся текущими платежами
В судебном деле текущими считаются обязательные платежи, возникшие после даты принятия судом заявления о признании должника банкротом. Такие требования не включаются в реестр требований кредиторов. Для их разграничения с прежними долгами важно установить именно момент возникновения обязательства.
По имущественным налогам физических лиц учитывают окончание налогового периода. Позднее получение уведомления или наступление срока оплаты само по себе не превращает налог за прошлый период в текущий. Этот подход закреплён в пункте 8 постановления Пленума ВАС РФ от 22.06.2006 № 25 и разъяснениях ФНС.
Условный пример. Суд принял заявление о банкротстве в декабре 2025 года. Налоговый период за 2024 год завершился до этой даты, поэтому соответствующее требование может относиться к реестровым. Налоговый период за 2025 год закончится позже — 31 декабря, поэтому обязательство за этот год будет текущим. При наличии оснований для освобождения прежний долг может списаться, а текущий останется.
Таким образом, транспортный налог при банкротстве нужно проверять по конкретным периодам. Аналогично оценивают земельный налог и налог на имущество. Для других обязательных платежей могут иметь значение дополнительные особенности начисления.
Как проходит банкротство с налоговыми долгами через суд
Гражданин вправе обратиться в арбитражный суд при предвидении банкротства, если обстоятельства подтверждают невозможность своевременно исполнить обязательства и имеются признаки неплатежеспособности либо недостаточности имущества. Для такого обращения не обязательно ждать, пока сумма задолженности достигнет 500 000 рублей: условия права на подачу заявления и обязанности обратиться в суд различаются.
В судебном деле важно различать две процедуры. Реструктуризация долгов предполагает расчёты по утверждённому судом плану. Её нельзя описывать как автоматическое списание всех непогашенных налогов.
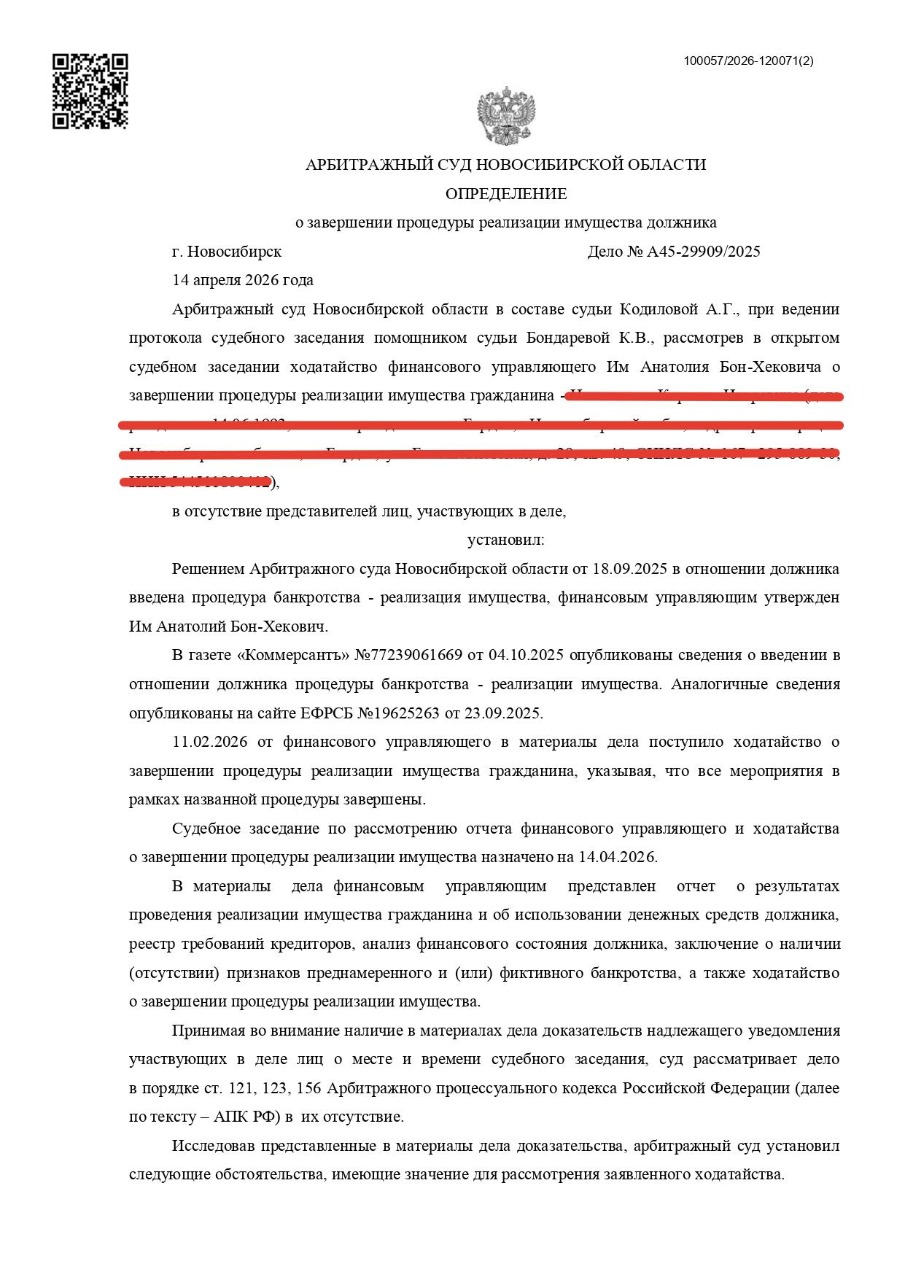
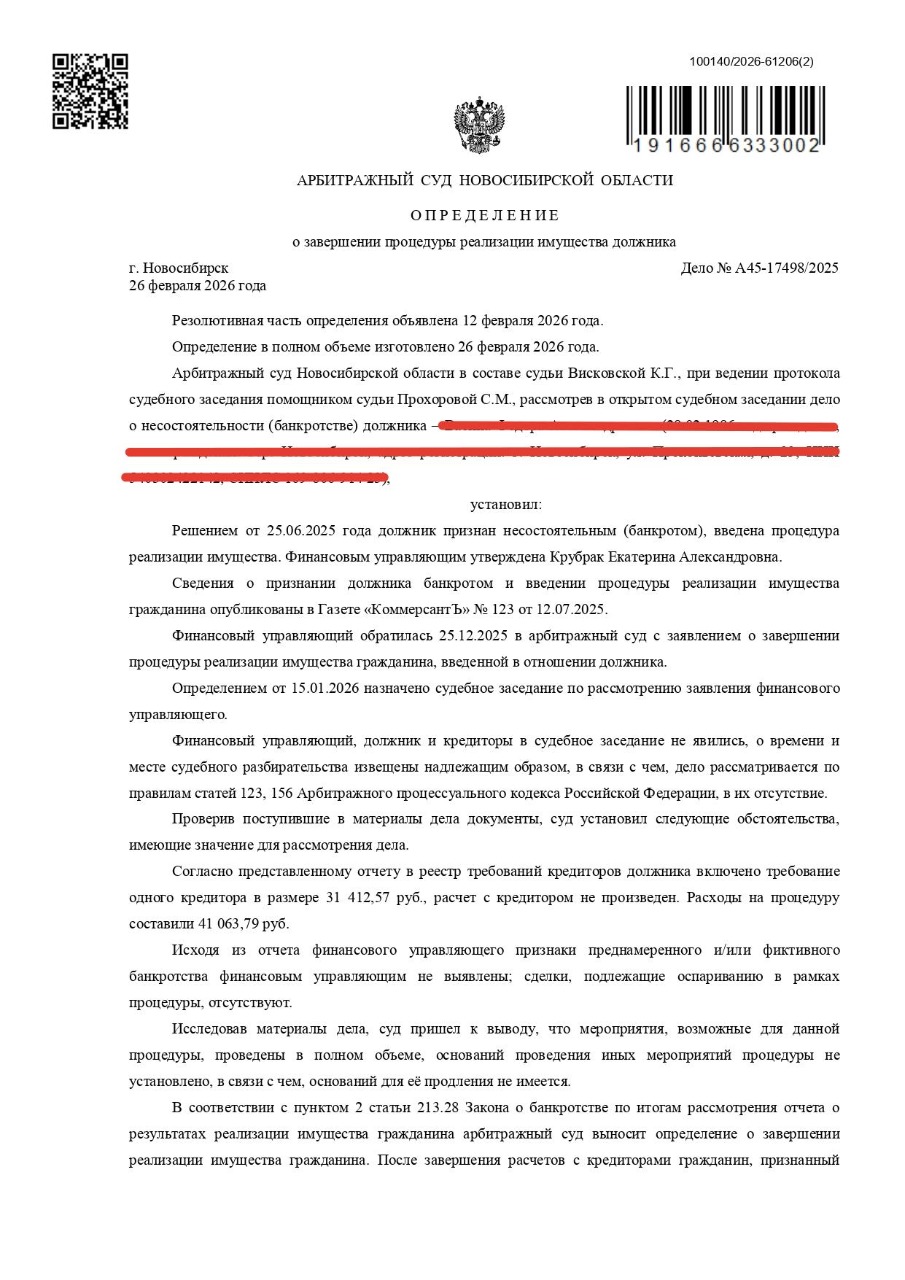
Реализация имущества связана с формированием конкурсной массы и расчётами с кредиторами. После рассмотрения отчёта финансового управляющего суд выносит определение о завершении процедуры и разрешает вопрос об освобождении гражданина от обязательств с учётом законных исключений. Поэтому обещание списать налоги сразу после подачи заявления юридически некорректно.