
Банкротство с ипотекой в Новосибирске
Для граждан с долгами от 250 000 рублей
Бесплатно проанализируем вашу ситуацию и предложим подходящее решение
Ячменев Антон Олегович
Генеральный директор ФедБанкрот
Главный страх заёмщика — что банкротство обернётся потерей квартиры. На деле всё не так однозначно: закон разрешает пройти процедуру банкротства даже при действующей ипотеке, а с 2024 года появился реальный механизм сохранить жильё. Разберём, что происходит с ипотечной квартирой в процедуре, при каких условиях её удаётся оставить и как проходит банкротство с ипотекой на практике.
Можно ли оформить банкротство, если есть ипотека
Да. Наличие ипотечного кредита не мешает признать себя банкротом: гражданин банкротится по тем же правилам 127-ФЗ, что и остальные. Подать заявление можно при любой сумме, если платить по обязательствам стало невозможно, а при долге свыше 500 000 рублей и просрочке более трёх месяцев обращение в суд обязательно. Вопрос не в том, доступно ли банкротство при ипотеке, а в том, что будет с залоговой квартирой — и здесь многое зависит от выбранной стратегии. Само по себе банкротство не аннулирует ипотеку: договор с банком продолжает действовать, поэтому важно заранее понимать, что будет с ипотекой при банкротстве.
Ответьте на 5 вопросов и узнайте ваши шансы избавиться от задолженностей со 100% гарантией
Рассчитаем точную стоимость конкретно для вашего случая и получите список документов для БФЛ

Провоторов Андрей Михайлович
Ведущий юрист
После прохождения теста, Вы получите:

Расчет банкротства физических лиц +1 из 3 подарков
Что будет с ипотечной квартирой
Ипотечная квартира — это залог банка, и в этом её принципиальное отличие от обычного жилья. Даже если квартира единственная, защита единственного жилья на неё не распространяется: залоговый кредитор вправе включить её в конкурсную массу и продать с торгов. Деньги от продажи распределяются в строгом порядке:
- около 80% выручки получает ипотечный банк как залоговый кредитор
- часть уходит на расходы процедуры и вознаграждение управляющего
- остаток распределяют между другими кредиторами
- если после всех расчётов что-то остаётся, сумму возвращают должнику.
Поэтому при пассивном сценарии банкротство с ипотекой действительно может закончиться продажей квартиры — но это не единственный путь. Если же ипотечная квартира не единственное жильё, шансов сохранить её меньше: закон в первую очередь защищает единственную крышу над головой.
Как сохранить ипотечную квартиру при банкротстве
С сентября 2024 года у должников появился законный способ оставить жильё за собой. Списать ипотечный долг и одновременно сохранить квартиру нельзя — обеспеченное залогом обязательство придётся выполнять. Зато остальные долги можно закрыть, а жильё вывести из-под общей реализации имущества. То есть банкротство с ипотекой без потери жилья возможно, но требует активной позиции. Жильё удаётся сохранить при совпадении нескольких условий:
- платежи по ипотеке продолжаются строго по графику
- просрочек по ипотечному кредиту нет ни до, ни во время процедуры
- квартира является единственным жильём для должника и его семьи
- вносить платежи готов сам должник либо третье лицо с официальным доходом.
Мировое соглашение с банком по статье 213.10-1
Механизм сохранения — отдельное соглашение с банком или локальный план реструктуризации ипотеки по статье 213.10-1 закона о банкротстве. Он позволяет договориться напрямую с банком и продолжать выплаты по графику, причём согласие остальных кредиторов не требуется. Заключить такое соглашение можно на любой стадии дела; если просрочки уже были, в документе прописывают порядок их погашения. После утверждения судом банк уже не сможет забрать квартиру, пока платежи вносятся, — именно это отделяет сохранение жилья от его потери.
Когда платить по ипотеке может третье лицо
Если собственного дохода на платежи не хватает, вносить их вправе третье лицо — созаёмщик, поручитель или родственник со стабильным официальным доходом. Чем раньше выстроена такая схема, тем выше шанс сохранить квартиру при банкротстве, но заранее гарантировать результат не может никто — решение остаётся за судом и банком. Поэтому схему платежей и подтверждение дохода третьего лица разумнее готовить вместе с юристом.
Отзывы клиентов
Более 300 довольных клиентов нашей безупречной работой

Все наши дела можно найти на официальном сайте kad.arbitr.ru
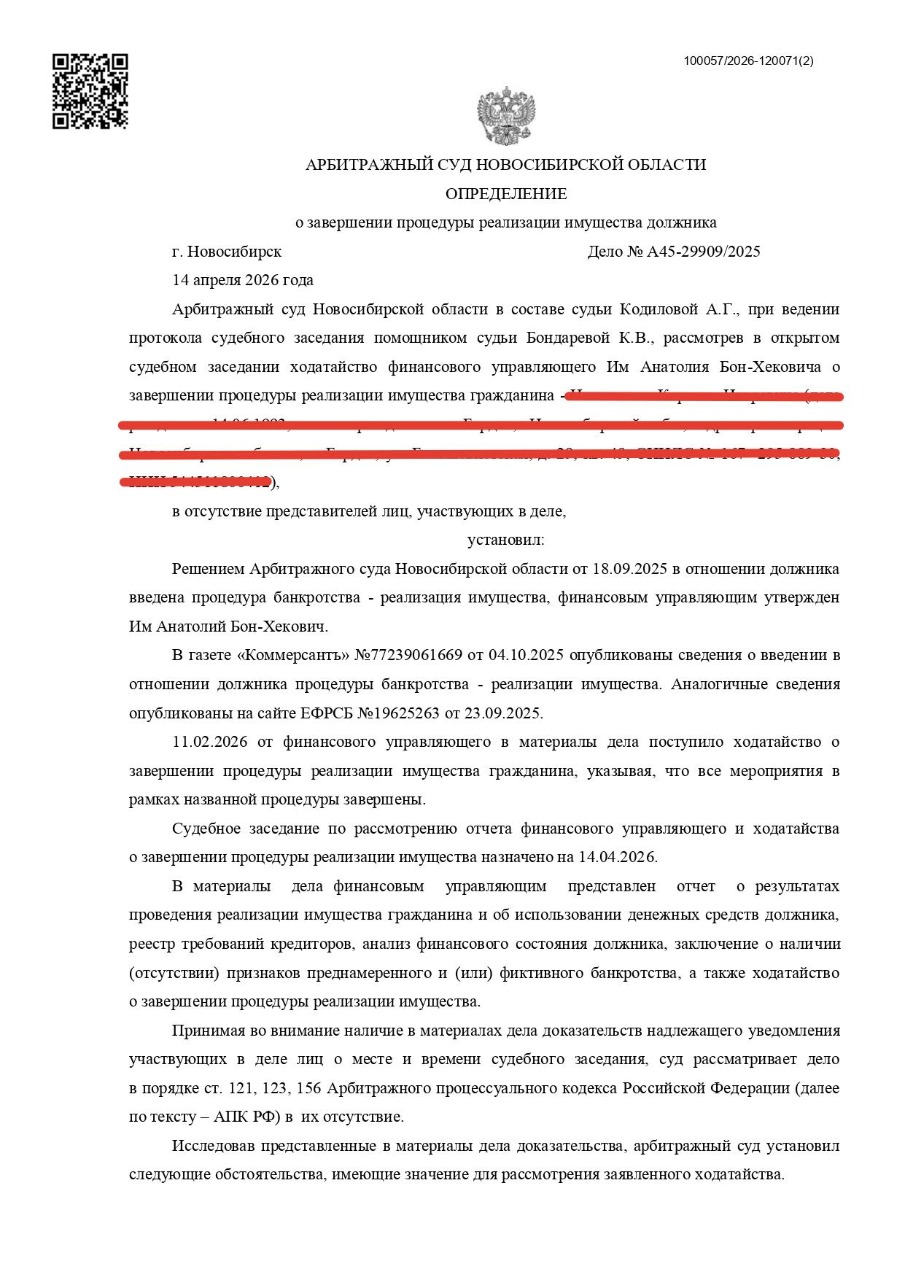
 Дело №А45-29909/2025
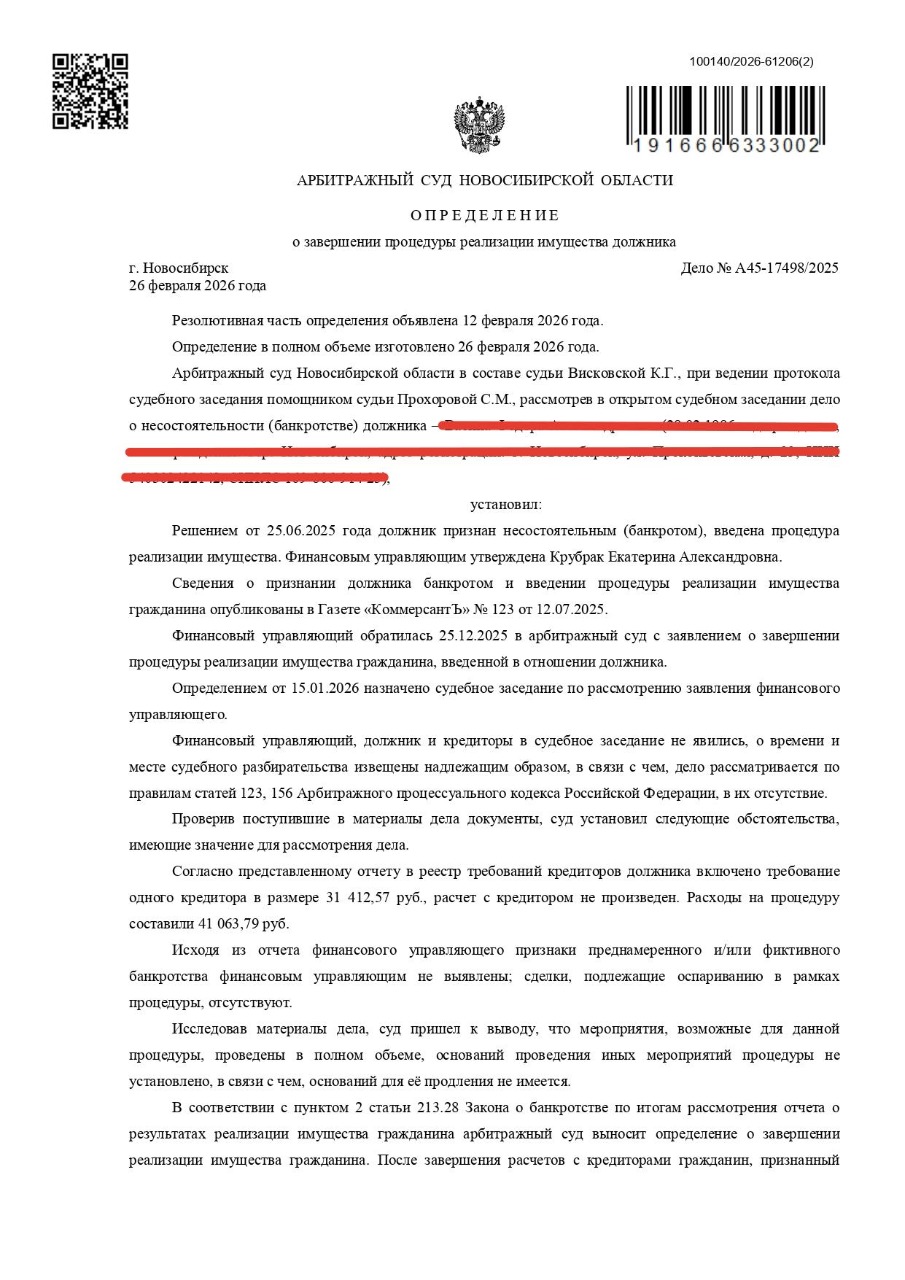 Дело №А45-17498/2025
 Дело №А45-23377/2023
 Дело №А45-2581/2022
 Дело №А45-15551/2023
 Дело №А45-5175/2023
 Дело №А45-8634/2023
 Дело №А45-14852/2023
 Дело №А45-6185/2023
Отзывы в 2ГИС
Что происходит с остальными долгами
Пока ипотека обслуживается отдельно, прочие обязательства проходят обычный путь. Через процедуру реализации имущества закрываются:
- потребительские кредиты и кредитные карты
- микрозаймы и долги по распискам
- задолженность по налогам и коммунальным платежам.
А вот алименты, возмещение вреда жизни и здоровью и другие обязательства личного характера не списываются. Именно так работает банкротство при ипотеке: непосильные кредиты уходят, а обеспеченный залогом платёж остаётся управляемым.
Помощь в банкротстве с ипотекой от ФЕДБАНКРОТ
Банкротство физического лица с ипотекой — процедура, где цена ошибки высока: одно неверное действие может стоить квартиры. Специалисты ФЕДБАНКРОТ работают в сфере банкротства с 2015 года и ведут дело под ключ. В работе с ипотекой мы:
- оцениваем, реально ли сохранить жильё именно в вашем случае
- выстраиваем стратегию с учётом доходов, состава семьи и позиции банка
- готовим мировое соглашение с банком по статье 213.10-1
- берём на себя переговоры с кредиторами и подготовку документов
- ведём процедуру от заявления до конца процедуры.
Начните с бесплатной консультации — чем раньше подключиться, тем больше шансов выйти из долгов и остаться с квартирой.
Наши специалисты


Это лишь небольшая часть из более чем 500 наших счастливых клиентов
С начала работы и до последней секунды мы всегда на связи с Вами и готовы ответить на любые вопросы
До конца месяца действует специальное предложение для пенсионеров в Новосибирске
Получите льготный вычет 30 000 рублей
Зафиксируйте льготный вычет по телефону

Часто задаваемые вопросы
Можно ли оформить банкротство, если есть ипотека?
Да, наличие ипотеки не мешает подать на банкротство. Важно заранее продумать судьбу залоговой квартиры, так как она относится к особой категории имущества.
Что будет с ипотечной квартирой при банкротстве?
По общему правилу залоговое жильё включается в конкурсную массу и продаётся с торгов, а большая часть вырученных средств идёт банку-залогодержателю. Однако с 2024 года появились законные способы сохранить ипотечное жильё.
Как сохранить ипотечную квартиру при банкротстве?
С помощью мирового соглашения или отдельного плана урегулирования по статье 213.10-1 закона о банкротстве — должник продолжает платить по ипотеке на прежних условиях, и квартиру не продают. Такой механизм согласовывается с банком в рамках дела.
Может ли по ипотеке платить третье лицо, чтобы сохранить жильё?
Да, вносить платежи по ипотеке за должника может третье лицо, например родственник. Это один из законных инструментов сохранения залоговой квартиры в процедуре.
Что произойдёт с остальными долгами, кроме ипотеки?
Прочие долги — потребкредиты, займы, микрозаймы — списываются в общем порядке по завершении процедуры. Сохранение ипотеки не мешает освобождению от других обязательств.
Наши офисы в Новосибирске
Ежедневно с 09:00 до 20:00